簡易課税制度とは消費税の計算の方法の1種で、「業種ごとに決まったみなし仕入率で仕入税額を計算する」という簡便な制度です。
得するかどうかは業種や実際の経費との比率によりますので、安易に決めてしまっては損する可能性もあります。
普通の計算方法と比較し、先の予測からのシミュレーションを行って判断することが大切です。
簡易課税制度とは何か
簡易課税制度とは、支払った消費税(経費ベース)を基に消費税の計算をするのではなく、
売上によって預かった消費税に対し、業種ごとに決められた経費とみなす率を乗じて計算する消費税の計算方法のことを言います。
簡易課税制度を選べる条件
前提としまして、簡易課税制度を選ぶためには以下の要件を満たす必要があります。
・2年前の売上高(正確には基準期間の課税売上高といいます。)が5,000万円以下
・簡易課税制度を利用する会計期間が始まる前に「簡易課税制度選択届出書」の提出
※基準期間の課税売上高は、その期間が1年未満であれば1年換算し、複数の期に跨っている場合には、その期の月数に応じて、合計の売上金額を1年換算して計算します。
届出書の提出期限はインボイスに絡む特例があり、その期の末日までに提出しても良い場合、その期の申告期限までに提出しても良い場合があります。
業種ごとのみなし仕入率
おおまかなみなし仕入率の分類は2026年9月時点で6つあります。
| 事業区分 | みなし仕入率 | 内容 |
| 第1種 | 90% | 卸売業 |
| 第2種 | 80% | 小売業、農業・林業・漁業(飲食料品の譲渡に係る事業)をいいます。 |
| 第3種 | 70% | 農業・林業・漁業(飲食料品の譲渡に係る事業を除く)、鉱業、建設業、製造業、電気業、ガス業、 熱供給業および水道業で、第1種および第2種以外の事業および加工賃等を対価とする役務の提供を除きます。 |
| 第4種 | 60% | 第1種、第2種、第3種、第5種、第6種以外の事業で、飲食店業や加工賃等を対価とする役務の提供を行う事業が含まれます。 |
| 第5種 | 50% | 運輸通信業、金融・保険業、サービス業(飲食店業を除く)をいい、第1種から第3種までの事業を除きます。 |
| 第6種 | 40% | 不動産業 |
結局簡易課税は得なのか?損なのか?
さて、ここで1枚の図を見てください
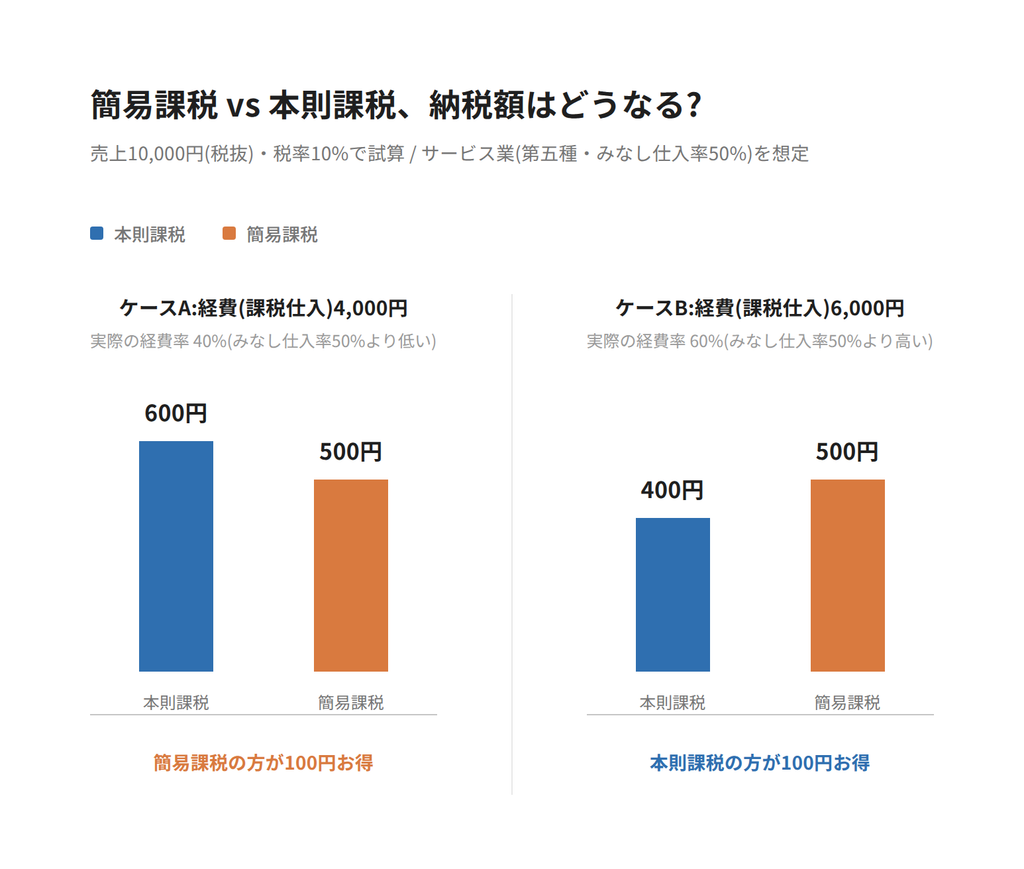
簡易課税制度と本則課税制度での有利不利をグラフにしてみました。
ここで確認していただきたいことは、経費の状況によってどちらが得か変わってくるということです。
たとえば売上10,000円に対し経費4,000円の場合、本則課税なら600円、簡易課税制度なら500円の納税となり、簡易課税制度の方が100円有利になります。
仮に同売上高に対して経費が6,000円の場合、本則課税なら400円、簡易課税制度なら500円の納税となり、本則課税の方が100円有利になります。
消費税のかかる経費の売上に対する割合がみなし仕入率を超えている場合には簡易課税制度を選ぶと損し、
みなし仕入率より低い場合には簡易課税制度を選んだほうが得することとなります。
また、例外的なところで設備投資があります。
例えば機械や設備、車といったものを買う場合には消費税がかかります。
これらは減価償却という形で費用になっていきますが、
消費税はその購入のタイミングに一括して支払ったという形で計算することとなります。
その年の経費率がみなし仕入率より低い場合は簡易課税制度を選んだほうが得ですが、
車を購入するというだけで、簡易課税制度の方が損する可能性が出てきます。
注意すべき2年縛り
さらに簡易課税制度を選択する場合の注意点として、一度選ぶと2年間は強制的に簡易課税制度を選ばないといけない点です。
例えば再来年に何か大きな金額の設備投資(建物や機械、車など)を検討しているところで来年から簡易課税制度を適用してしまうと、
来年だけ見れば納税額が減りますが、その翌年の設備投資の年は簡易課税制度の方が損だったということも起こります。
今後事業をどのように進めるか、という観点をもって、簡易課税制度を選ぶかどうか判断するようにしましょう。
2026年9月で2割特例が終了します
インボイス制度が始まった当初に、登録した事業者の税負担軽減の観点から、2割特例という制度がありました。
業種に関係なく、第2種のみなし仕入率80%を適用するイメージです。
この制度が2026年9月末で終了し、法人は通常の方法か簡易課税制度を選択することとなります。
正確には2026年10月1日以降に始まる期から終了しますので、8月決算の会社はあと1年2割特例が使えます。
個人事業主の方は、みなし仕入率70%となる3割特例とでも呼ぶべき制度への移行となります。
これまで消費税の計算方法について考えなくても2割特例が選べましたが、
これからはどちらが得するかを判断し、適切な方法を選択することで、納税額を抑えられる可能性があります。
迷う場合にはシミュレーションや専門家への相談を
これまで簡易課税制度についていろいろな視点から解説してきました。
事業というのはいろいろな事が起こりますので、単純に業種や仕入率だけで判断ができないということを改めてご認識いただきたいと思います。
そして、迷ったらぜひ私も含めまして専門家にご相談ください。
状況によっては数十万、数百万の納税額が変わってくることもあります。
なお、簡易課税制度について分かりやすくご理解いただくため、
みなし仕入率や制度の詳細については割愛しておりますのでご了承ください。
